Comprendre l'assurance pour camping-car en France : options et obligations
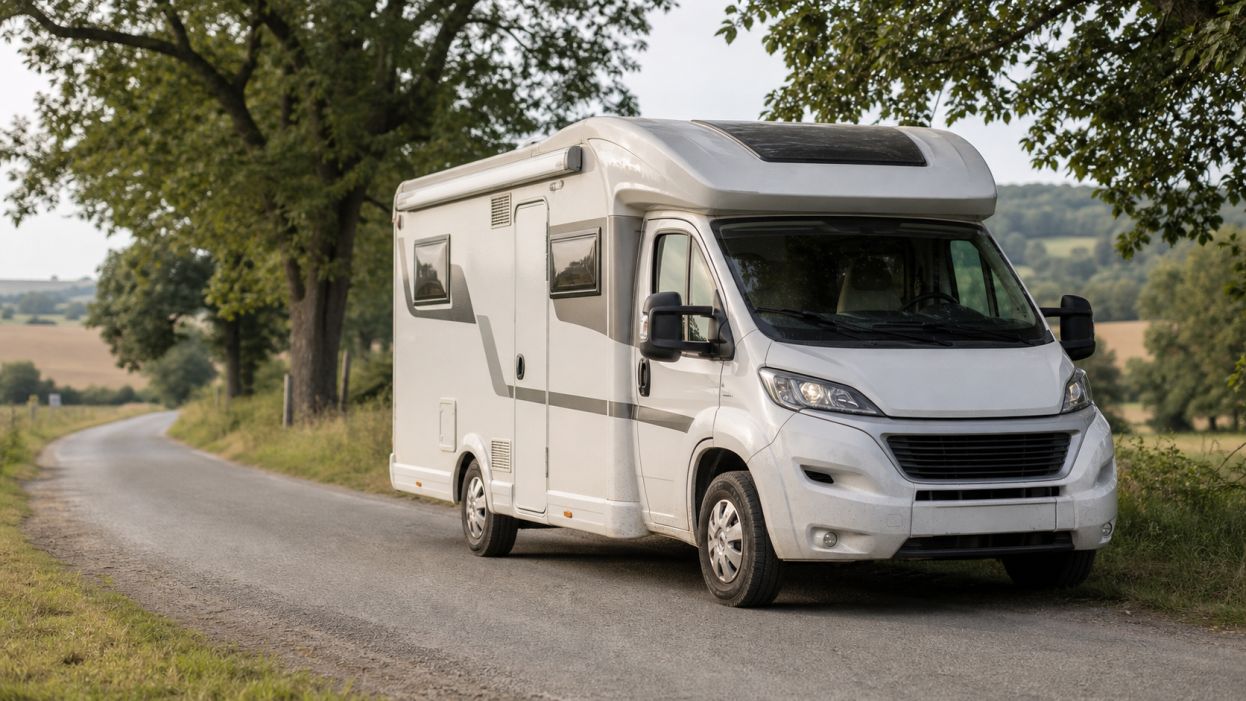
Être propriétaire d’un camping-car c’est choisir la liberté, mais aussi accepter certaines responsabilités. Parmi elles, l’assurance figure en tête du classement : elle n’est pas qu’un simple papier, mais un passage obligé dès les premiers kilomètres en France. Découvrons comment s’y retrouver parmi les garanties proposées, les formalités légales et les astuces pour payer le juste prix sans sacrifier sa tranquillité.
Quelles obligations légales pour assurer son camping-car ?
Le camping-car, qu’il serve au loisir ou comme résidence secondaire mobile, est soumis à la même loi que tout véhicule motorisé : il doit être assuré pour rouler (et même stationner sur la voie publique).
- Assurance responsabilité civile obligatoire : au minimum, vous devez disposer d'une garantie responsabilité civile (« assurance au tiers ») pour couvrir les dommages à autrui (blessures, dégâts matériels) causés lors d’un accident.
- Contrôle lors du stationnement : même à l’arrêt sur un parking public, un camping-car non assuré risque la mise en fourrière et une forte amende.
- Camping-car de location ou prêté : la couverture doit être adaptée à l’usage (usage professionnel, prêt à des tiers…)
En France, l’absence d’assurance est sévèrement sanctionnée. Amende de 3750 €, suspension de permis, confiscation du véhicule… Les contrôles sur les aires et parkings sont fréquents, notamment en été.
Les grandes familles de garanties : comment choisir ?
Au-delà du minimum légal, il existe plusieurs niveaux d’assurance pour couvrir les risques propres aux camping-cars. L’enjeu : trouver le bon équilibre selon l’âge du véhicule, la valeur des aménagements, et l’usage (grands voyages ou escapades occasionnelles).
- Assurance au tiers élargie : intègre en plus du minimum légal quelques options, comme le bris de glace, le vol ou l’incendie, parfois la garantie contre les catastrophes naturelles.
- Assurance tous risques : la plus complète. Elle couvre les dommages causés au camping-car même en cas de faute du conducteur ou d’accident sans tiers identifié.
- Garantie du contenu : utile pour qui transporte du matériel coûteux (équipements sportifs, photo, informatique…).
- Assistance panne/remorquage : indispensable pour qui voyage loin de chez soi. Certaines formules incluent la prise en charge en cas de panne sur petite route, l’hébergement provisoire ou le retour au domicile.
Bon à savoir : les formules « camping-car » incluent parfois des extensions spécifiques (protection des aménagements intérieurs, indemnisation des équipements ajoutés, garantie contre le vol de vélo sur porte-vélos…).
Trucs à vérifier avant de signer : clauses et exclusions
Chaque contrat recèle ses subtilités. L’expérience montre qu’une lecture attentive évite bien des déconvenues en cas de sinistre.
- Franchise : montant qui reste à votre charge après indemnisation. Certaines compagnies proposent des franchises variables selon l’ancienneté ou le type de sinistre.
- Niveau de couverture du contenu : bien vérifier le plafond d’indemnisation pour l’intérieur (TV, panneau solaire, matériel de cuisine, vêtements, vélo, etc.).
- Garantie « valeur à neuf » ou « vétusté » : détermine combien sera remboursé en cas de perte totale. Plus l’âge du véhicule avance, plus la vétusté s’applique.
- Extension à l’étranger : certains contrats ne couvrent que la France. D’autres offrent une assitance (panne, rapatriement) dans toute l'Europe, voire en dehors.
- Exclusions courantes : attention aux formalités (véhicule accessible = porte non verrouillée, effets personnels non rangés…), et aux équipements non déclarés, qui peuvent limiter l'indemnisation.
Exemple concret : après un vol sur une aire de repos, l’assurance refuse d’indemniser l’ordinateur portable resté en évidence sur la banquette… car le contrat exclut les objets « laissés visibles » en stationnement public.
Payer le juste prix : astuces pour baisser la facture
L’assurance camping-car coûte souvent plus que celle d'une voiture standard, car le véhicule est plus volumineux, séjourne parfois longtemps inoccupé, et comporte bien des équipements.
- Comparer plusieurs devis : pour un même profil et un véhicule identique, les primes peuvent varier du simple au double. Ne vous fiez pas seulement au tarif affiché, vérifiez les franchises, plafonds et exclusions.
- Adapter la couverture à l’usage réel : utilisez-vous le camping-car seulement l’été ? Certaines mutuelles proposent une suspension partielle de la garantie durant les mois d’hivernage ou de garage sécurisé.
- Déclarer des équipements de sécurité : présence d’alarme, de coupe-circuit, de tracker GPS, ou stationnement en garage fermé jouent en votre faveur et peuvent réduire la cotisation.
- Bonus/malus conducteur principal : le conducteur principal du contrat « camping-car » bénéficie de son ancienneté de bonne conduite automobile. Pensez à transmettre votre relevé d’informations lors de la souscription.
Astuce : négociez aussi la franchise selon l’âge et la valeur restante de votre camping-car.
Que faire en cas de sinistre : mode d’emploi
Un accrochage sur l’aire de services, un vol de VAE ou un incendie suite à un court-circuit… Mieux vaut connaître la démarche pour déclencher l’assurance et être bien indemnisé.
- Déclaration dans les délais : vous disposez généralement de 5 jours ouvrés pour déclarer un sinistre à votre assureur, 2 jours en cas de vol. Pensez à joindre des photos et le maximum de preuves (factures, numéro de série des objets volés…).
- Constat amiable : pour tout accident impliquant un tiers, effectuez un constat détaillé sur place, avec les coordonnées du conducteur adverse et des témoins éventuels.
- En cas de vol ou de vandalisme : portez plainte immédiatement auprès de la gendarmerie ou de la police locale, puis transmettez le récépissé à l’assureur.
- Conservez les éléments endommagés : pour permettre l’expertise, ne jetez rien avant le passage d’un expert mandaté.
Conseil terrain : notez le numéro d’aide d’urgence de votre assurance sur un papier dans la cabine – utile même sans réseau ni batterie.
Conclusion : une couverture sur-mesure, clé de la sérénité
S’assurer en camping-car ne se résume pas à une formalité. C’est l’assurance de voyager l’esprit tranquille, de préserver ses économies en cas de coup dur et de respecter la loi française. Prenez le temps de bien analyser vos besoins, relisez chaque option et n’hésitez pas à demander des exemples concrets et des clarifications. Bien assuré, chaque escapade n’est plus qu’une parenthèse de liberté.